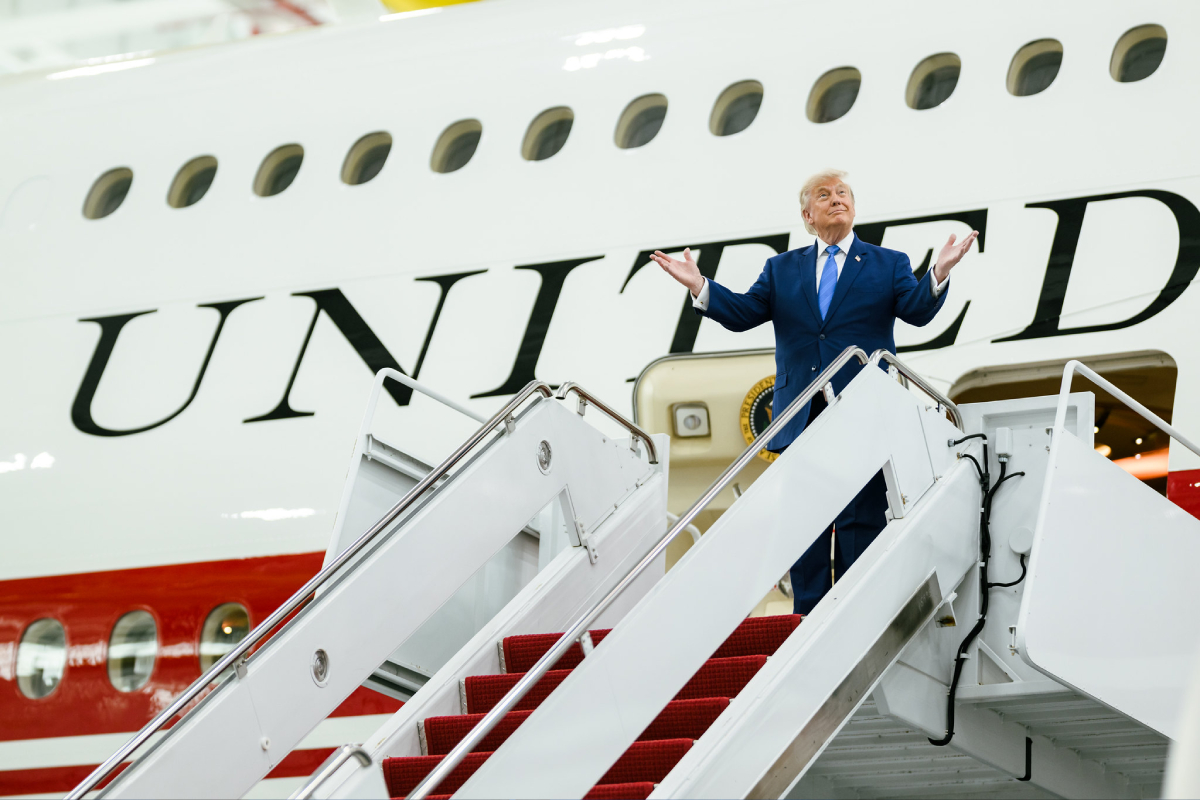

El crudo avanza este lunes después de que Trump haya hablado. El republicano vuelve a mover el mercado petrolero a golpe de declaración, y esta vez el avance del ‘oro negro’ se produce ante el escepticismo que han suscitado sus palabras, tras haber asegurado que se ha producido un “alto el fuego energético” entre Rusia y Ucrania.
El presidente ucraniano, Volodimir Zelenski, ha acogido con satisfacción las palabras de Trump y ha asegurado que “Ucrania apoya el alto el fuego y es importante que Rusia también lo respalde“. Porque si Moscú no lo hace, Kiev responderá, ha dicho en un mensaje transmitido en directo este lunes por la mañana.
Como dicen los expertos de Danske Bank, el descenso de los precios ha sido “limitado” por el aumento del riesgo geopolítico, ya que más allá de esto, los últimos ataques hutíes contra el principal aeropuerto de Arabia Saudí “han avivado el temor a represalias, al tiempo que los contactos diplomáticos entre Irán y Arabia Saudí ofrecían ciertas esperanzas de una desescalada”.
Precisamente, al calor de lo ocurrido en Riad, Trump ha dicho a la prensa que estaba considerando unirse a Arabia Saudí en su lucha contra los hutíes -respaldados por Irán- en Yemen, unas palabras que elevaron la incertidumbre ante la posibilidad de una escalada de tensiones en la región.
“El aeropuerto permanece cerrado, lo que pone de manifiesto el riesgo de interrupciones, mientras que las advertencias hutíes sobre el uso de aeropuertos en Arabia Saudí sugieren que la tensión podría persistir”, dicen los estrategas de Danske Bank, que creen que los ataques “subrayan el aumento de los riesgos geopolíticos y podrían agravar la inquietud de los mercados respecto a la estabilidad regional y la infraestructura energética“.
Los inversores mantienen, por tanto, al petróleo en su punto de mira, pero dirigen también su atención ya a la temporada de resultados, que arranca esta semana de forma oficial con las cuentas de la banca de inversión estadounidense. JP Morgan, Goldman Sachs, Wells Fargo y Citigroup dan a conocer sus resultados del tercer trimestre este martes, mientras que el miércoles será el turno de Bank of America y Morgan Stanley.
Los analistas esperan que la temporada de resultados ayude a las bolsas a superar la agitación en Oriente Medio, y es que las previsiones apuntan a un sólido tercer trimestre, tanto que FactSet estima que el S&P 500 registrará un crecimiento de beneficios del 29,6%. Si se cumple, sería el cuarto trimestre consecutivo en el que el índice general supera el 25% de crecimiento en beneficios, gracias al impulso de la construcción de centros de datos para inteligencia artificial (IA).
Además, a lo largo de esta semana también se publicarán datos clave sobre la inflación tanto en EEUU (miércoles) como en la eurozona (viernes). Este lunes no hay referencias macro de importancia, más allá del inicio de la reunión anual del Fondo Monetario Internacional (FMI) y el Banco Mundial, que se extenderá durante toda la semana y en la que intervendrán banqueros centrales de todo el mundo.
OTROS MERCADOS
En otros mercados, tenemos al petróleo subiendo un 2%, de forma que el Brent cotiza en 106,8 dólares y el West Texas, en 93,7 dólares.
El oro retrocede hasta los 4.191 dólares la onza.
La rentabilidad del bono del Tesoro estadounidense a 10 años se mantiene en el 5,242%.
En el mercado de divisas, el EUR/USD cae a 1,1162 dólares.
Y el bitcoin pierde posiciones y se sitúa en 82.600 dólares.
Informazioni sull'autore