
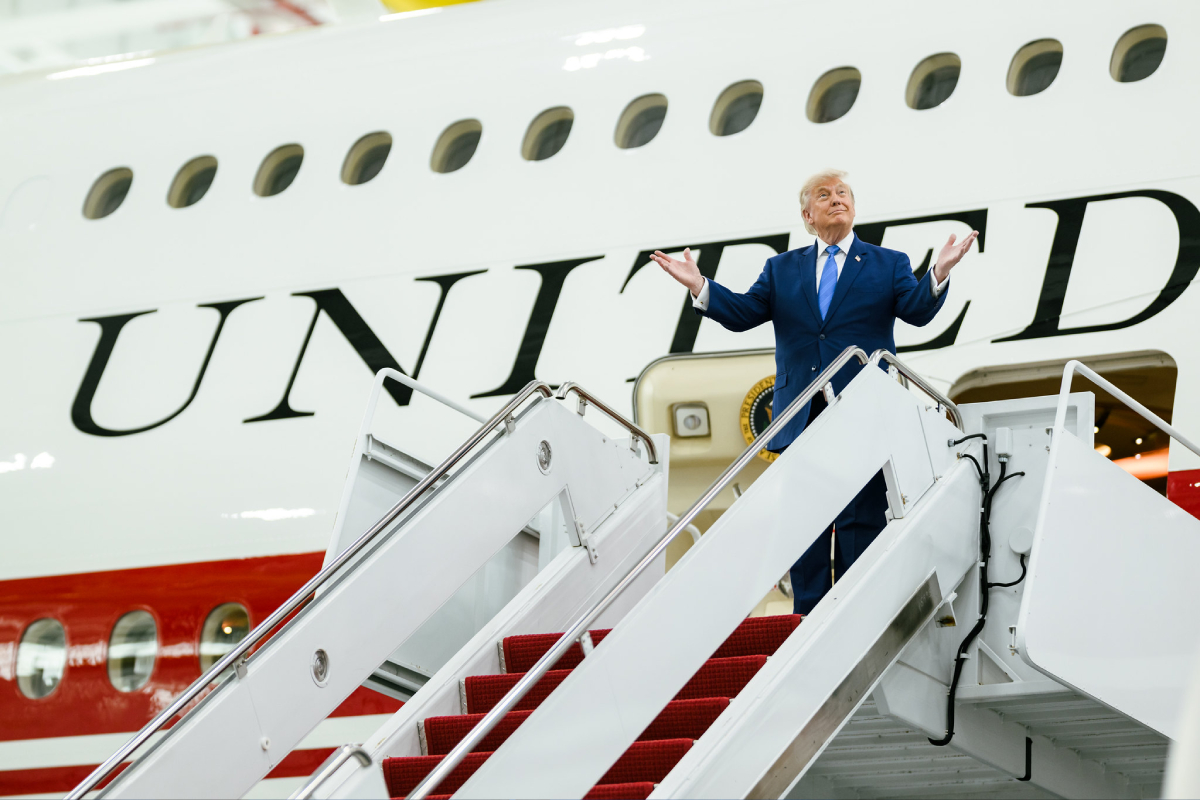
Los inversores se preparan para una semana cargada de importantes referencias macroeconómicas y empresariales, aunque la gran noticia de la jornada proviene de los mercados energéticos. Por un lado, el presidente estadounidense Donald Trump anunció el viernes que su Administración había alcanzado un acuerdo para que Rusia suministrara 300.000 toneladas métricas de diésel a los mercados nacionales e internacionales. Esta medida supone una relajación parcial de las sanciones estadounidenses a las importaciones de petróleo ruso.
Trump también afirmó que Rusia y Ucrania habían acordado un “alto el fuego energético” inmediato para detener los ataques contra infraestructuras. Sin embargo, las autoridades ucranianas señalaron que no habían sido consultadas, y los ataques militares rusos contra la red energética de Ucrania han continuado desde entonces.
Pese a ello, el petróleo se ha dado la vuelta y ahora sube alrededor de un 1%, con el Brent rondando los 106 dólares y el WTI los 93 dólares. Por un lado, las autoridades ucranianas señalaron que no habían sido consultadas, y los ataques militares rusos contra la red energética de Ucrania han continuado desde entonces. Por otro, Trump no descarta unirse a Arabia Saudí para atacar a los hutíes tras su ofensiva sobre el principal aeropuerto de Riad. Este episodio ha avivado el temor a represalias, al tiempo que los contactos diplomáticos entre Irán y Arabia Saudí ofrecían ciertas esperanzas de una desescalada.
Sin perder de vista este frente –que promete seguir dando que hablar en las próximas semanas–, el foco se traslada hacia el inicio de la temporada de resultados del tercer trimestre. Como es habitual, serán los grandes bancos norteamericanos los que den el pistoletazo de salida, con entidades como JP Morgan, Goldman Sachs, Citi o Wells Fargo dando a conocer sus cifras mañana martes, mientras que Bank of America y Morgan Stanley lo harán el miércoles. Fuera del sector financiero, Johnson & Johnson y UnitedHealth Group se confesarán ante los mercados el martes.
“Sus cifras ofrecerán una primera referencia para evaluar la fortaleza de la economía estadounidense, la evolución del crédito y la capacidad de las empresas para mantener sus beneficios en un entorno marcado por la incertidumbre sobre los tipos de interés, la inflación y las perspectivas de crecimiento“, destaca Juan José Fernández-Figares, director de gestión IICs de Link Securities.
En el sector bancario, agrega, las previsiones apuntan a un crecimiento de los ingresos de las principales entidades, aunque con diferencias significativas en la evolución de sus beneficios. Los inversores prestarán especial atención a los ingresos procedentes de la intermediación de bonos y acciones, al negocio de banca de inversión, al crecimiento del crédito y al coste de los depósitos, así como a la evolución de la morosidad y de las provisiones por insolvencias.
Según datos de FactSet, el beneficio por acción agregado de las compañías del S&P 500 podría crecer un 29,6% en tasa interanual en el tercer trimestre. Sería el cuarto trimestre consecutivo en el que el índice general registra un crecimiento de los beneficios superior al 25%, gracias al impulso de la expansión de los centros de datos destinados a la inteligencia artificial (IA). Además, las estimaciones de beneficios han sido revisadas al alza un 1,4% durante el trimestre, en contraste con la tendencia habitual de revisiones a la baja.
Dentro de esto, el principal foco de interés está, cómo no, en las tecnológicas. Según el experto de Link Securities, dado su elevado peso en el crecimiento agregado de los beneficios, el principal riesgo es que las elevadas expectativas dejen poco margen para las decepciones. También serán determinantes las previsiones empresariales para el último trimestre de 2026 y para 2027. “La temporada podría respaldar las cotizaciones, pero también desencadenar correcciones en aquellas compañías que no logren justificar sus valoraciones”, sentencia.
Por otro lado, otros analistas apuntan que lo que digan los directivos de las empresas tendrá más importancia para los inversores, dada la incertidumbre sobre cómo están afrontando las compañías y sus clientes el encarecimiento de los combustibles y de los costes de financiación. Sobre esto último han advertido los CEOs de Intel y de Broadcom.
En la escena macroeconómica, los datos de inflación de septiembre del miércoles serán los grandes protagonistas de la semana, seguidos el jueves por los precios de producción y las ventas minoristas. El consenso proyecta un aumento del IPC general del 3,4% de agosto al 3,7%, mientras que prevé que la tasa subyacente escale una décima y se sitúe en el 2,5% al cierre del tercer trimestre del año.
“Es probable que la inflación energética siga siendo elevada: los precios del petróleo y del gas fueron volátiles durante septiembre. Sin embargo, lo que realmente importará para las expectativas sobre la Fed es si las presiones inflacionistas se están extendiendo más allá de la energía y si los consumidores siguen gastando a pesar del encarecimiento de la financiación”, explica Ipek Ozkardeskaya, analista sénior de Swissquote Bank.
Una inflación persistente, combinada con un consumo sólido, podría reforzar la posición de los miembros más partidarios de una política monetaria restrictiva dentro de la Fed y mantener los rendimientos bajo presión alcista. Por el contrario, una inflación más moderada, acompañada de un consumo resistente, sería una combinación más favorable para las bolsas. No obstante, no cambiaría necesariamente las expectativas de que la Fed debería subir los tipos una vez más este año para contener las presiones inflacionistas, siempre que el crecimiento y el mercado laboral sigan lo suficientemente sólidos como para permitirlo. Sin embargo, podría reducir la urgencia de subir los tipos y dar margen a la Fed para esperar antes de tomar su próxima decisión. Y todo ello, recuerda Ozkardeskaya, sin olvidarnos del contexto político debido a la cercanía de las elecciones de mitad de mandato en EEUU.
En otros mercados, el par EUR/USD cae un 0,17% y cotiza en 1,1181, cerca de máximos de hace año y medio. El oro cae con moderación, hasta los 4.200 dólares, mientras que la plata apenas se mueve de los 61 dólares. El rendimiento del bono estadounidense a 10 años alcanza el 5,242%. El bitcoin ronda los 83.500 dólares.
Informazioni sull'autore
