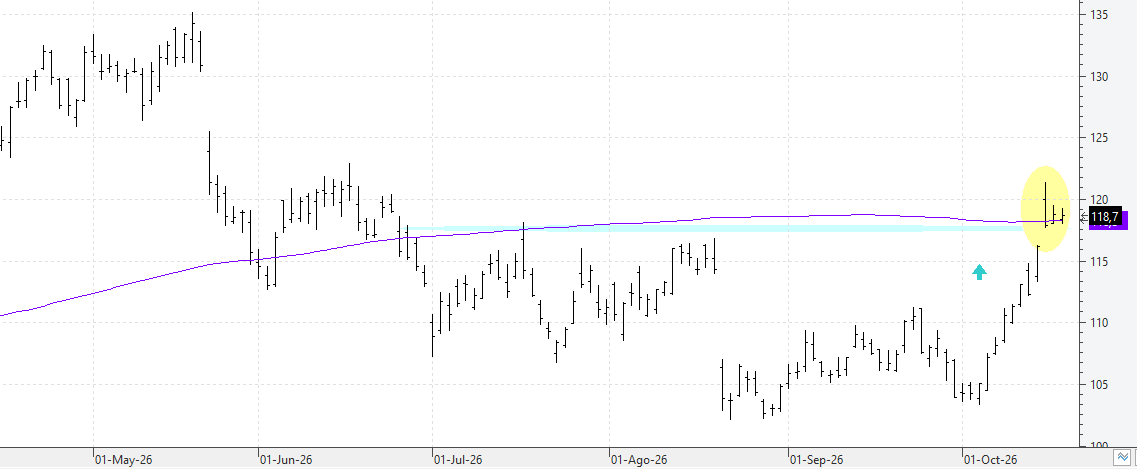

“Prevemos unos débiles resultados en el trimestre estanco, fuertemente condicionados por los sobrecostes logísticos en Abu Dabi derivados del conflicto en Oriente Medio. A este impacto exógeno se suma la tradicional estacionalidad negativa de los meses de verano, que impacta en los volúmenes del trimestre”, señala César Sánchez-Grande, analista de Renta 4. “Esperamos unos débiles resultados que podrían impactar en la cotización a corto plazo“.
Así, la firma prevé una caída de las ventas del -5,7% hasta 155,0 millones de euros, que se eleva hasta el -34,6% en el EBITDA, “consecuencia de los impactos derivados de la incertidumbre provocada por el conflicto de Irán, los aranceles y los problemas en la cadena de suministros. El margen se reducirá en hasta el 10,0% en el tercer trimestre”.
Del mismo modo, proyecta que la deuda neta aumente hasta 390 millones de euros por un empeoramiento del circulante por mayores inventarios derivados de los problemas logísticos en Oriente Medio. “No obstante, esperamos una paulatina reducción en el cuarto trimestre gracias a la liberación de este circulante acumulado”, afirma Sánchez-Grande.
Respecto a la cartera de pedidos, Renta 4 espera que se mantega estable en el entorno de los 1.100/1.150 millones de euros. “Pensamos que la compañía reitere su guidance cauto por el conflicto, los aranceles y los problemas en las cadenas de suministros”.
En este sentido, el experto asegura que estará atento a cualquier actualización de los impactos por el conflicto de Irán una vez que ha habido una nueva escalada en la tensión en la zona.
Con este telón de fondo, han revisado a la baja las estimaciones y han cambiado su valoración “por la situación actual del mercado impactado por el conflicto en Oriente Medio y el consecuente retraso en la ejecución de inversiones, revisamos a la baja nuestras estimaciones de ventas y EBITDA. Para 2027 en adelante esperamos una progresiva recuperación de la normalidad, pero a un ritmo más lento de lo previsto inicialmente“, concluye Sánchez-Grande.
Informazioni sull'autore