
Sin embargo, las caídas de este viernes no empañan el comportamiento de los índices, y es que tanto el S&P 500 como el Nasdaq van camino de registrar sus mejores ganancias semanales desde agosto.
Todo ello para cerrar una semana que ha tenido como gran protagonista a Nvidia y a su CEO, Jensen Huang, quien ayer anunció su dimisión y abrió un proceso de sucesión en una de las mayores empresas del mundo tras su aventura extramatrimonial con una presunta espía china.
Ipek Ozkardeskaya, analista sénior en Swissquote Bank, destaca que “la noticia más importante de ayer fue la dimisión de Jensen Huang de Nvidia y el nombramiento de Colette Kress como directora ejecutiva (CEO) interina”.
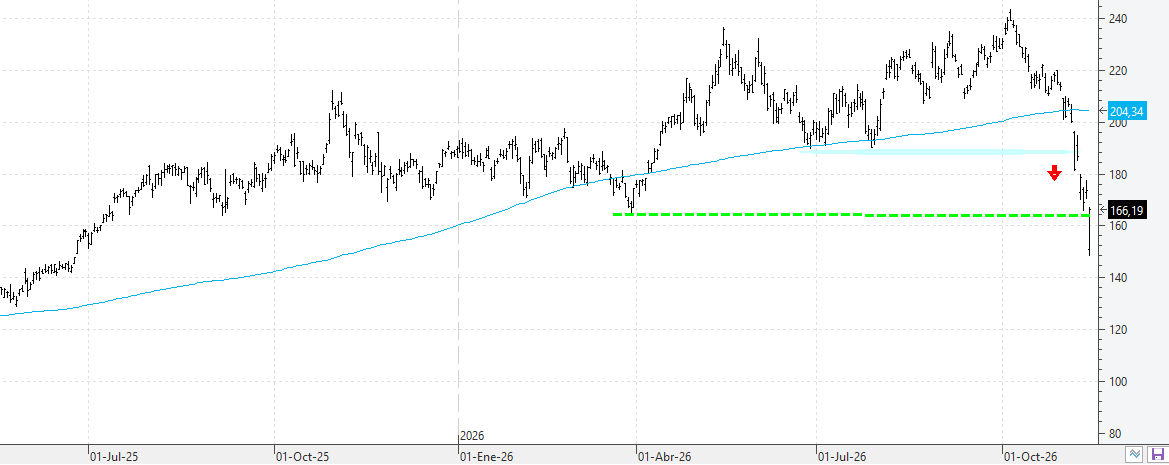
“Las acciones de Nvidia llegaron a caer hasta un 14%, aunque posteriormente recortaron pérdidas para cerrar la sesión con un descenso de alrededor del 4,3%. Esto ocurrió a medida que algunos inversores aprovecharon la caída para comprar, tratando de descifrar qué le depara el futuro a Nvidia sin Jensen Huang, y al sector de la inteligencia artificial en general sin ‘el hombre de la chaqueta de cuero'”, añade.
Sobre la nueva CEO interina, destaca que “ha ocupado el cargo de directora financiera (CFO) de la empresa desde 2013“, por lo que “conoce a fondo el negocio, sus clientes y sus finanzas, y contribuyó a supervisar la extraordinaria expansión de Nvidia”.
“Nadie sabe con exactitud cómo gestionará Nvidia la compleja red de inversiones y relaciones comerciales construidas bajo la dirección de Jensen Huang. Sin embargo, cabe suponer que la tarea inmediata de Kress será transmitir confianza a los inversores, asegurándoles que Nvidia puede mantener la trayectoria marcada por Huang y seguir dando resultados incluso sin él al mando”, detalla.
Ozkardeskaya indica que “una empresa de la envergadura de Nvidia —valorada en torno a los 4 billones de dólares— debería ser capaz de funcionar sin depender de una sola persona, por muy brillante que esta sea”.
“A mi juicio, esto representa una oportunidad para que Nvidia deje de centrarse en una figura individual y pase a poner el foco en la propia compañía y sus productos. A corto plazo, existen riesgos que deben valorarse adecuadamente; esto implica que podríamos ver nuevas caídas a medida que surjan más noticias”, comenta.
INFLACIÓN Y FED
Kathleen Brooks, directora de análisis en XTB, asegura que “tras una semana convulsa para el máximo responsable de Nvidia y algunos titulares impactantes, la dinámica de precios de este viernes se ha calmado”, y es que “la atención se ha desplazado hacia las preocupaciones por la inflación en Estados Unidos, la rentabilidad de los bonos del Tesoro y el precio del petróleo”.
Esta experta pone el foco en “la publicación del IPC de octubre, que ha consolidado la expectativa de una subida de tipos por parte de la Reserva Federal en diciembre”.
“Ahora, la incógnita es si el incremento será de 25 o 50 puntos básicos. Según la herramienta CME FedWatch, existe actualmente una probabilidad del 12 % de que la subida sea de 50 puntos básicos”, indica.
También señala que “los bonos del Tesoro han sufrido un duro golpe esta semana; en particular, los bonos a 2 años han registrado su mayor caída desde 2024, lo que ha provocado un aumento de su rentabilidad”.
“El rendimiento de los bonos del Tesoro a 2 años ha subido más de 30 puntos básicos en lo que va de semana. El resultado del informe sobre los precios al productor (IPP) de hoy, junto con cualquier novedad durante el fin de semana en torno al conflicto en Oriente Medio que pueda afectar al precio del petróleo, serán factores determinantes para saber si el mercado empieza a apostar con más fuerza por una subida de 50 puntos básicos por parte de la Fed el próximo mes; un escenario que tendría importantes repercusiones para las acciones tecnológicas, el dólar y el precio del oro”, añade.
Y el IPP ha aumentado en octubre hasta el 6,5% en tasa interanual, lo que representa un incremento de dos décimas porcentuales respecto al 6,3% del mes anterior.
OTROS MERCADOS
En otros mercados, el petróleo sube ligeramente. El Brent se sitúa en 96,30 dólares y el WTI en 88,84 dólares.
El oro avanza un 0,4%, hasta 3.900 dólares. La plata se deja un 1,3% (49,19 dólares).
La rentabilidad del bono del Tesoro estadounidense a 10 años escala hasta 5,141%.
En el mercado de divisas, el EUR/USD se deprecia a 1,1027 dólares.
Y el bitcoin cae con fuerza por debajo de los 70.000 (68.820 dólares).
Informazioni sull'autore