
Los expertos de Bankinter destacan que la energética ha batido las estimaciones del consenso gracias a la división de redes. “El EBITDA ajustado aumenta un +7%, y el beneficio neto (BNA) alcanza los 5.141 millones de euros (+9%), aunque el crecimiento hubiese sido del +13% excluyendo el impacto negativo de los tipos de cambio en el periodo”.
Además, señalan que la empresa ha mejorado el guidance del BNA para 2026 hasta más del 10%, frente al +8% anterior.
Los puntos positivos de las cuentas de Iberdrola, según los analistas de Bankinter, son los siguientes:
1. Incremento de la contribución del negocio de redes (EBITDA >10%) gracias a un crecimiento del 14% en la base de activos regulados (RAB) -consecuencia de mayores inversiones- y a una mejora de la retribución en España para el nuevo periodo regulatorio 2026-2031.
2. Incremento de capacidad en renovables (+5%). “Estos factores han más que compensado los impactos negativos derivados de un menor precio de la electricidad, de tipos de cambio desfavorables, de un mayor coste de la deuda y de una menor contribución positiva a resultados de derivados financieros”, comentan estos estrategas.
Noticia relacionada
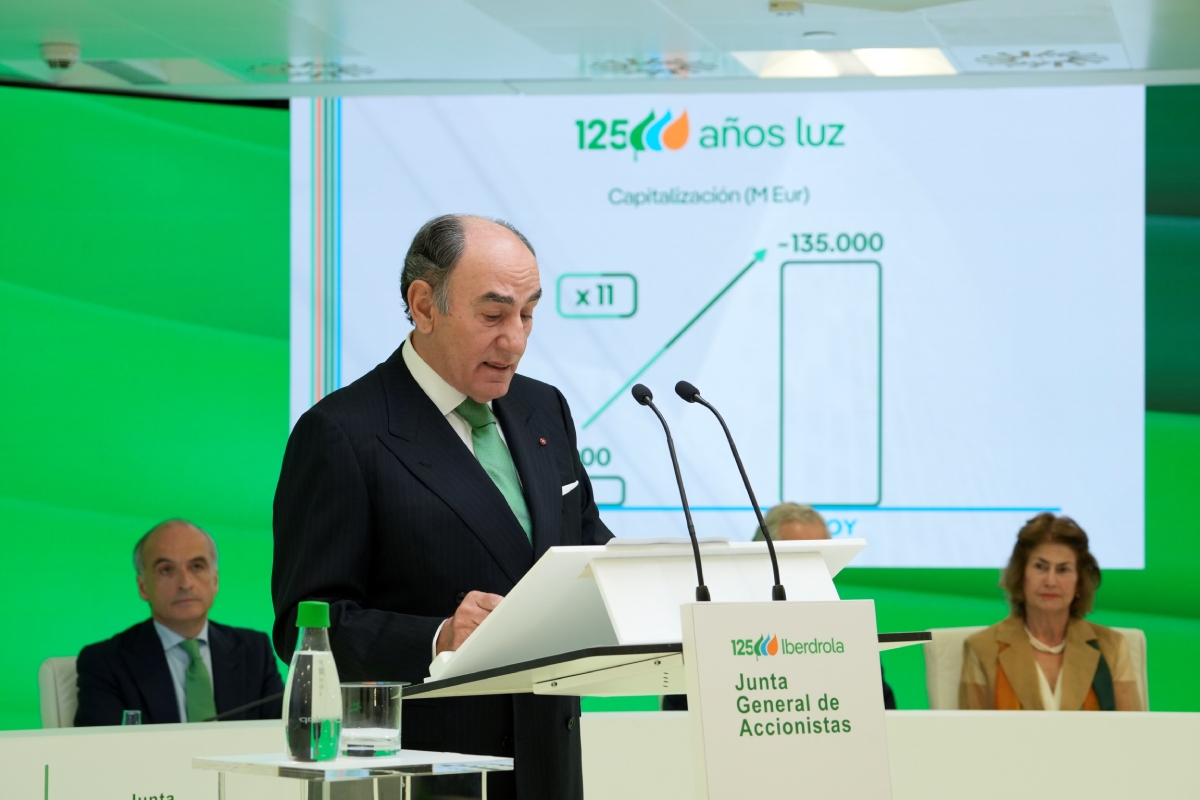
Iberdrola gana 5.816 millones de euros hasta septiembre (+10%) y eleva el dividendo
También señalan que el equipo gestor ha elevado las guías del año, que supone un crecimiento del BNA ajustado superior a +10% (frente al +8% anterior), lo que les ha llevado a reiterar su recomendación de ‘comprar’.
Además, se basan en tres motivos para reiterar su consejo de compra. Primero, el “crecimiento impulsado por la división de redes”. Como dicen, el objetivo del Plan Estratégico es llegar a un BNA de 7.600 millones de euros en 2028, con un crecimiento medio anual del +7% en 2025-2028.
“Ahora espera superar este objetivo, lo que implica un crecimiento mayor en el periodo”, dicen, y creen que la división de redes “liderará este crecimiento”. Según sus proyecciones, “el RAB aumentará a un ritmo medio anual de +9,3% (+40% en total en el periodo 2024-2028) y con retornos muy atractivos (ROE 9,5%)”.
En segundo lugar, hablan del “cambio hacia un perfil de negocio con más visibilidad y menos volátil”. Según indican, “en 2028 el 75% del EBITDA vendrá del negocio de redes (sujeto a marcos regulatorios predecibles) o de generación contratada a largo plazo (PPAs), lo que reducirá su dependencia de la volatilidad de los mercados”.
Y en tercer y último lugar, se refieren a la “atractiva y creciente remuneración al accionista”. Sobre todo, porque la rentabilidad por dividendo a los precios actuales es del 3,4% para 2026 y el DPA “crecerá en línea con el BNA del grupo”.
Por su parte, los expertos de Renta 4 han reiterado su consejo de ‘mantener’ los títulos de Iberdrola ante un crecimiento que se sitúa “en línea con las expectativas en la parte alta de la cuenta de resultados por el negocio de redes principalmente, que supera nuestra previsión apoyado en la mayor base de activos regulados (+11%) y las mayores tarifas, así como la mayor contribución del transporte por los nuevos activos, junto con consolidación de ENW”.
“En Producción y Clientes, no se observan grandes variaciones, pero sí que se sitúan por debajo de nuestra expectativa”, comentan estos analistas, que destacan que en España “se aprecia un impacto negativo por las tarifas del gas y la presión en comercialización de los servicios complementarios, aunque es compensada por el mayor volumen”.
Como punto positivo, comentan que “se ve una mayor producción renovable con tono mixto en los precios según la geografía”. Y es que “hay una plusvalía en Reino Unido por la venta de los contadores inteligentes, y además las cifras se ven afectadas por salidas de activos ya vistas en el primer semestre”.
En cuanto al beneficio neto, lo ven “alineado con las expectativas” y dicen que “muestra un sólido comportamiento pese a ciertos efectos extraordinarios derivados del tipo de cambio, que pensamos que se revertirán a final de año”. En su opinión, “este buen desempeño operativo y las buenas perspectivas de cara al cuarto trimestre llevan, tal y como planteábamos en nuestra nota previa, a que la compañía eleve la guía de beneficio neto ajustado a superar el 10% de crecimiento (frente a un crecimiento del 8% anterior)”.
Asimismo, comentan que “el sólido flujo de caja operativo junto a desinversiones por 4.900 millones de euros, con unas inversiones que superan los 10.000 millones en el periodo, pese a los efectos negativos de las recompras de híbridos y el tipo de cambio, permiten que la deuda neta mejore ligeramente nuestras expectativas”.
¿VALE LO QUE CUESTA?
Desde eToro, no obstante, se preguntan si Iberdrola “vale lo que cuesta”. “Está cambiando el peso de su negocio y ahí reside buena parte de su valor”, dicen estos expertos, que comentan que el crecimiento del beneficio neto ajustado hasta 5.141 millones de euros se ha visto impulsado por las redes eléctricas, cuyo EBITDA ajustado ha aumentado cerca del 15%.
“Son ingresos regulados, con mayor visibilidad y recorrido de crecimiento, especialmente en Reino Unido y Estados Unidos”, explican. También comentan que la compañía, además, ha mejorado sus previsiones y espera elevar su beneficio ajustado al menos un 10% en 2026.
Sin embargo, señalan, “la generación de caja operativa ajustada apenas crece un 0,8%, mientras la deuda neta ajustada supera los 54.500 millones de euros. El reto ahora es conseguir que las inversiones generen una rentabilidad suficiente para compensar su coste de financiación y sostener el crecimiento”.
“Con la acción alrededor de 21 euros y cotizando cerca de 20 veces el beneficio esperado para 2027, el mercado ya reconoce buena parte de esa transformación”, añaden desde eToro, cuyos expertos consideran que Iberdrola “tiene potencial para seguir creciendo, pero para el accionista la diferencia estará en cuánto de ese crecimiento se convierte en caja y a qué precio entra en el valor”.
Y es que aunque la electrificación “ofrece recorrido a largo plazo”, eso “no significa que cualquier valoración resulte atractiva”.
Informazioni sull'autore
